Acquisition immobilière patrimoniale
Comprendre le dispositif
Monument Historique
Un cadre fiscal puissant au service d'un projet immobilier patrimonial.
Le Monument Historique est un dispositif reconnu pour les acquéreurs souhaitant investir dans un bien immobilier remarquable, participer à sa restauration et bénéficier, sous conditions, d'un cadre fiscal spécifique. SEQUENCE 13 présente des programmes immobiliers éligibles et accompagne les prospects dans la découverte des biens disponibles.
Comment fonctionne
le dispositif ?
Le dispositif Monument Historique s'adresse aux propriétaires de biens classés ou inscrits au titre des Monuments Historiques. Dans certains cas, les charges de restauration peuvent être déductibles du revenu global imposable, selon la nature du bien, les travaux concernés, les règles applicables au programme et la situation de l'acquéreur.
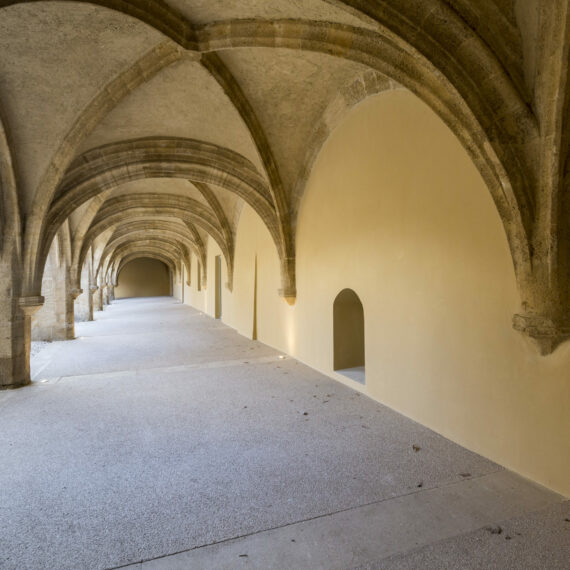
Les biens éligibles sont des immeubles classés ou inscrits à l'inventaire supplémentaire des Monuments Historiques. Ils font l'objet de programmes de restauration encadrés et validés par les Architectes des Bâtiments de France, dans une logique d'acquisition immobilière patrimoniale.
Exemple indicatif de calcul
L'exemple ci-dessous est fourni à titre pédagogique afin d'illustrer le fonctionnement général du dispositif. Il ne constitue pas une étude fiscale personnalisée et doit être adapté à la situation de chaque acquéreur.
Simulation indicative, non contractuelle, fournie à titre d'exemple. Le traitement fiscal dépend de la situation personnelle de l'acquéreur, de la nature du bien, des travaux réalisés et des règles fiscales applicables.
Les avantages du dispositif
Un cadre fiscal spécifique
Le dispositif Monument Historique permet, sous conditions, de déduire certaines charges de restauration du revenu global imposable. Ce mécanisme dépend du bien, des travaux et de la situation de l'acquéreur.
Une acquisition immobilière patrimoniale
Les programmes Monument Historique concernent des biens immobiliers remarquables, souvent situés dans des bâtiments de caractère et inscrits dans une logique de restauration du patrimoine architectural.
Des programmes immobiliers rares
Les opportunités en Monument Historique sont limitées par nature. Elles s'adressent à des acquéreurs recherchant un bien immobilier différenciant, avec une forte dimension patrimoniale.
Un projet encadré
La restauration d'un bien Monument Historique s'inscrit dans un cadre spécifique, avec des règles propres au bien, au programme et aux travaux réalisés.
Transmission du bien
Sous réserve d'une convention avec l'État, les héritiers peuvent bénéficier de conditions favorables sur les droits de succession, à condition d'assurer la conservation du bien.
Absence de contrainte de loyer
Le dispositif n'impose pas de plafond de loyer ni de ressources locataire, ce qui laisse une latitude dans la gestion du bien acquis.
Ce dispositif est-il fait pour vous ?
Les erreurs à éviter
Négliger la sélection du programme
Tous les monuments ne se valent pas. L'emplacement, l'équipe de restauration et la qualité architecturale sont déterminants dans un projet d'acquisition immobilière patrimoniale.
Mal évaluer l'enveloppe travaux
La part des travaux est un élément central du dispositif. Elle doit être rigoureusement documentée et encadrée dans le cadre du programme de restauration.
Ignorer les conventions avec l'État
Certaines modalités (accès du public, entretien) relèvent du cadre applicable au bien et doivent être anticipées dans le projet immobilier.
Agir sans accompagnement immobilier
La spécificité du dispositif Monument Historique appelle un accompagnement par un professionnel de la transaction immobilière pour présenter les programmes et clarifier les étapes du projet.
Étudier votre projet immobilier Monument Historique
Échangez avec Jean-Louis Lehmann pour découvrir les programmes immobiliers disponibles, comprendre les caractéristiques du dispositif Monument Historique et vérifier si ce type d'acquisition peut correspondre à votre projet immobilier.
Les informations fiscales présentées sont générales et fournies à titre indicatif. Elles ne constituent pas un conseil fiscal, financier ou patrimonial personnalisé.